当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ランクル250の見積もりで「残クレなら月々5万円台です」と言われて、心が動いた方も多いはずです。
結論から言うと、残クレは月々は軽いけれど、支払う利息の合計は通常ローンより多くなりやすい仕組みです。損か得かは、最後に車をどうするかで決まります。
この記事では、現行のガソリンVXを例に、残クレと通常ローンの総支払額を同じ条件で並べてみます。
そもそも残クレってどんな仕組み?
残クレ(残価設定ローン)は、数年後の下取り予定額(残価)を先に差し引き、残りだけを月々で払う方法です。ただし、利息は残価の分にもかかります。
普通のローンは、車の代金を全部、月々に分けて返していきます。
残クレは違います。例えば5年後に「この車は○○万円で引き取れる」という額を先に決めて、それを最後に回すんです。だから毎月の額がぐっと小さくなります。
ただ、ここが大事なところです。最後に回した残価にも、契約期間中ずっと利息がかかっています。
『月々が安いなら、そのぶん得なんじゃないの?』と思いますよね。実は、月々が安いことと、総額が安いことは別の話なんです。
| 項目 | 残クレ | 通常ローン |
|---|---|---|
| 毎月返す元金 | 車両代から残価を引いた分 | 車両代の全額 |
| 利息がかかる元金 | 残価も含めた全額 | 車両代の全額(返すほど減る) |
| 最後の支払い | 残価(返却・一括・再ローンを選ぶ) | なし |
| 車の名義 | 完済まで販売会社やクレジット会社 | 完済まで販売会社やクレジット会社(銀行系は本人のことも) |
| 走行距離や傷の条件 | ある | ない |
今のランクル250で残クレを組める車は?
2026年10月2日時点で、新車カタログにあるランクル250はガソリンVX(2.7L・7人乗り)577万9,400円の1グレードだけです(2026年4月3日改良・トヨタ公式/各メディア掲載値)。
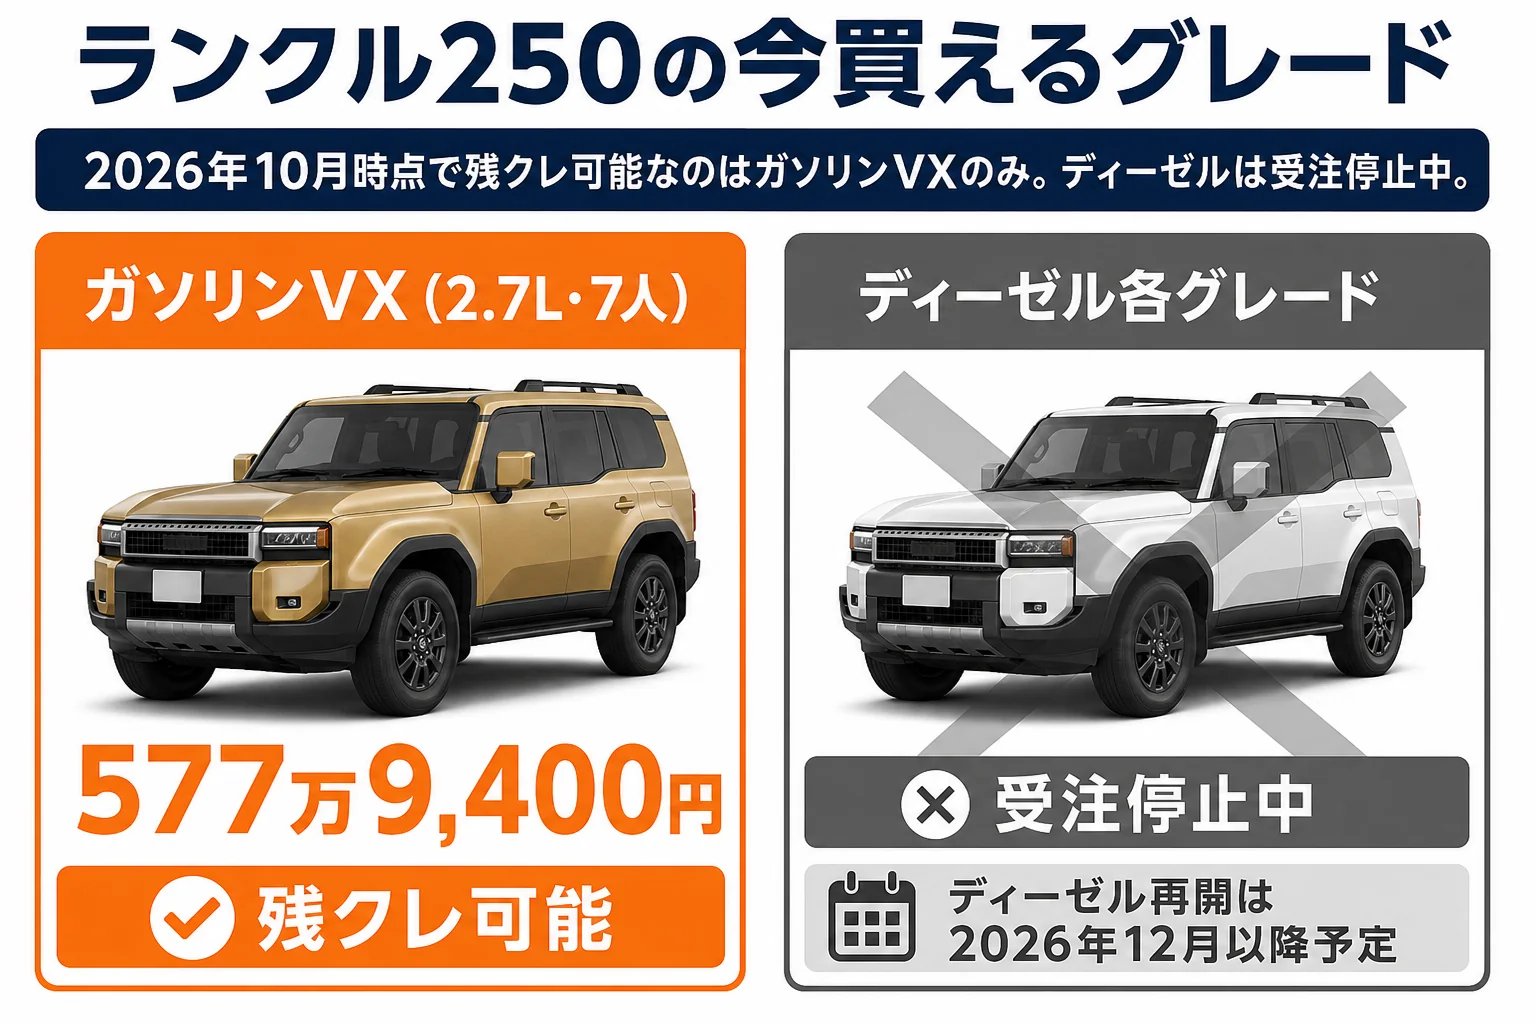
ディーゼルのZX・VX・GXは受注停止中です。2026年12月以降に改良版で受注再開の予定と報じられていますが、日付や価格はまだ発表されていません。
| グレード | パワートレイン | 定員 | 価格(税込) | 今の新車注文 |
|---|---|---|---|---|
| VX(2026年4月改良後) | 2.7Lガソリン | 7人 | 577万9,400円 | できる |
| ZX(2024年4月発売時) | 2.8Lディーゼル | 7人 | 735万円 | 受注停止中 |
| VX(2024年4月発売時) | 2.8Lディーゼル | 7人 | 630万円 | 受注停止中 |
| GX(2024年4月発売時) | 2.8Lディーゼル | 5人 | 520万円 | 受注停止中 |
なので、今すぐ新車を残クレで組むなら、相手はガソリンVXになります。ディーゼルを待つかどうかはディーゼルの受注再開の見通しで詳しく書いています。
この記事の計算は車両本体価格だけで行います。オプション・諸費用・税金を足すと、実際に組む金額はもっと大きくなります。総額の目安は乗り出し価格の記事で確認してみてください。
残クレと通常ローン、総支払額はいくら違う?
ここからは数字で比べます。金利と残価率は販売店や時期で変わるので、あくまで計算のための仮の条件です。
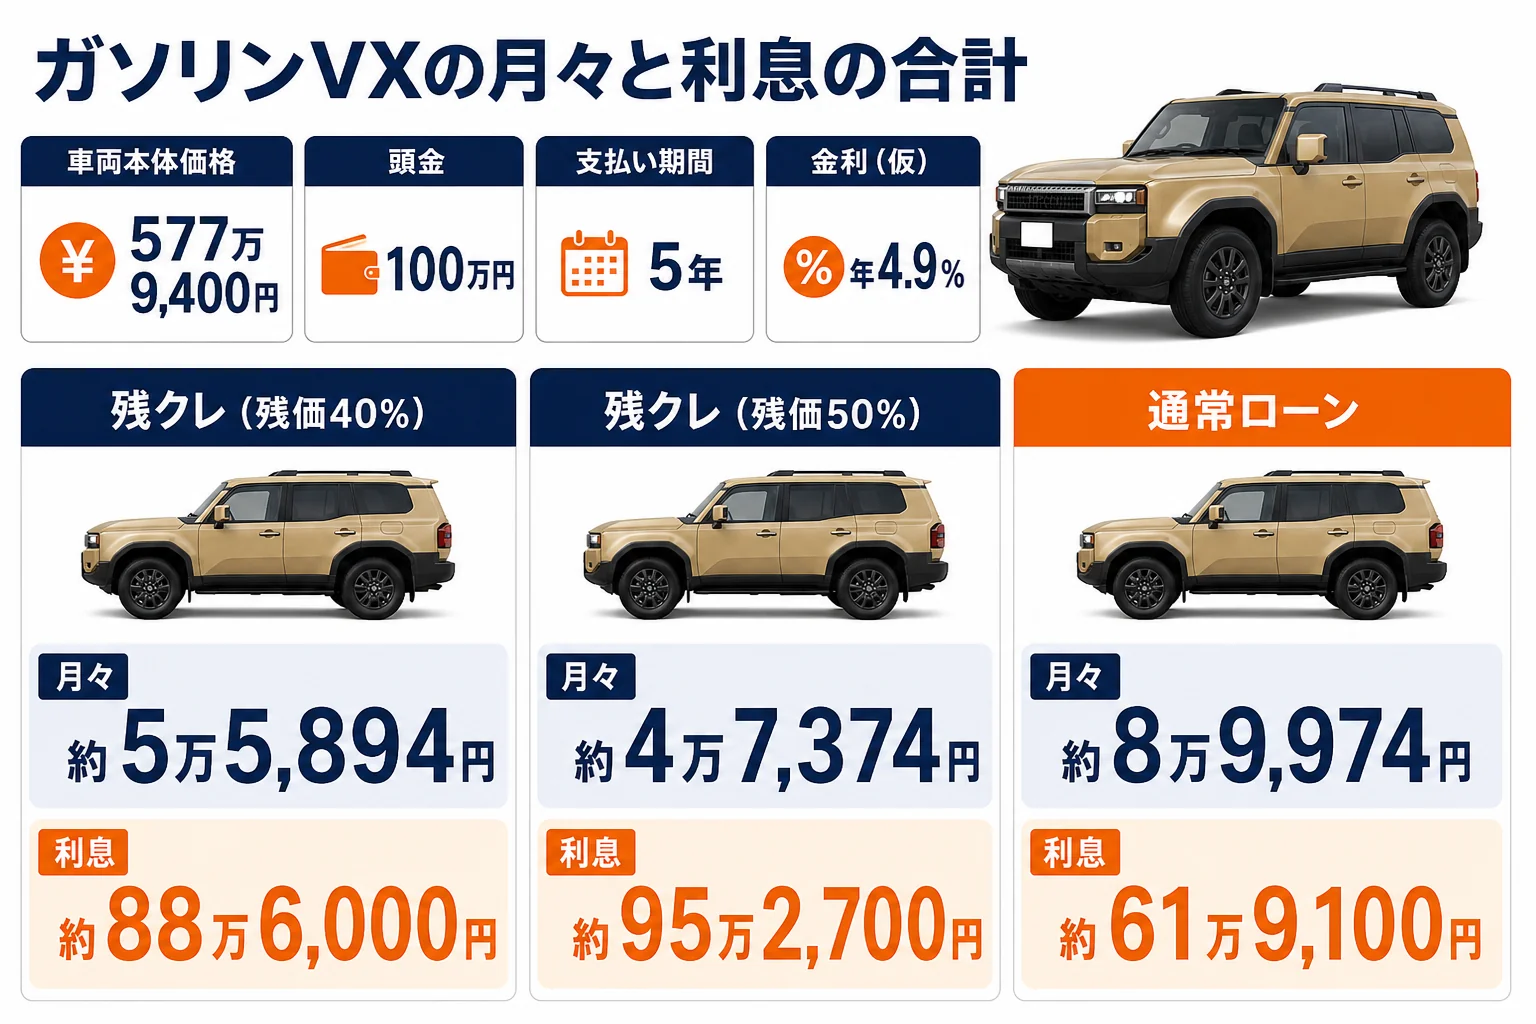
- 車両本体:ガソリンVX 577万9,400円
- 頭金:100万円(借りる額は477万9,400円)
- 期間:5年(60回)、ボーナス払いなし
- 金利:実質年率4.9%(仮)
- 残価:車両本体の40%(231万1,760円)と50%(288万9,700円)の2パターン(仮)
| 支払い方 | 月々の支払い | 5年間の利息の合計 | 5年後の状態 |
|---|---|---|---|
| 残クレ(残価40%) | 約5万5,894円 | 約88万6,000円 | 残価231万1,760円が残る |
| 残クレ(残価50%) | 約4万7,374円 | 約95万2,700円 | 残価288万9,700円が残る |
| 通常ローン | 約8万9,974円 | 約61万9,100円 | 完済して自分の車 |
月々で見ると、残クレは通常ローンより3万〜4万円ほど軽くなります。
その代わり、利息の合計は残クレのほうが27万〜33万円ほど多い計算です。残価を高く設定するほど月々は下がり、利息は増えます。
『月4万円違うなら、利息が少し増えても気にならないかも』という方もいますよね。それも一つの考え方です。
金利が1〜2%違うと、どれくらい変わる?
残クレの金利は、販売店のキャンペーンやクレジット会社で変わります。同じ条件で金利だけ動かすとこうなります(残価40%・すべて仮の計算)。
| 実質年率(仮) | 残クレの月々 | 残クレの利息合計 | 通常ローンの月々 | 通常ローンの利息合計 |
|---|---|---|---|---|
| 3.9% | 約5万2,847円 | 約70万3,200円 | 約8万7,804円 | 約48万8,900円 |
| 4.9% | 約5万5,894円 | 約88万6,000円 | 約8万9,974円 | 約61万9,100円 |
| 6.9% | 約6万2,039円 | 約125万4,700円 | 約9万4,413円 | 約88万5,400円 |
金利が3.9%から6.9%に上がると、残クレの利息合計は約55万円も増えます。月々の差は1万円ほどなので、見落としやすいところです。
残クレは借りている元金が最後まで大きいままなので、金利の影響を通常ローンより強く受けるんです。見積もりでは、月々より先に金利を見てみてください。
大事なのは、5年後に残価をどう片づけるかで、総額がもう一度変わることなんです。
5年後の3つの選択肢で、損得はどう変わる?
残クレの最後には、だいたい3つの道があります。それぞれで支払いがどうなるかを見ておきましょう。
- 車を返す:残価の支払いはなし(走行距離や傷の条件を満たしている場合)
- 残価を一括で払う:車は自分のものになる
- 残価を再ローンにする:残価をさらに分割して払い続ける
残価40%のケースで、通常ローンと比べるとこうなります。
| 5年後の選択 | 追加で払う額 | 利息の合計(5年+再ローン) | 通常ローンとの差 |
|---|---|---|---|
| 返却する | 0円 | 約88万6,000円 | 車は手元に残らない |
| 一括で払う | 231万1,760円 | 約88万6,000円 | 利息が約26万7,000円多い |
| 3年の再ローン(年4.9%・仮) | 月約6万9,182円 | 約106万4,800円 | 利息が約44万5,700円多い |
再ローンにすると、借りている期間が延びるぶん利息がさらに積み上がります。
つまり、最後まで乗り続けるつもりなら、残クレは通常ローンより高くつきやすいんです。
逆に、5年ごとに乗り換える前提で返却や売却をするなら、月々を抑えて新しいランクルに乗り継げるのが残クレの強みになります。
ランクル250ならではの「残クレが得になる場面」
ここからは、ランクル250という車だからこその話です。
ランドクルーザーは、中古で値落ちしにくい車として知られています。5年後の実際の相場が、契約で決めた残価を上回ることもありえます。
その場合、返却ではなく、残価を払って自分のものにしてから売る、または買取店に売って残価を精算する、という選び方ができます。差額は手元に残ります。
ただし、相場は時期で動きます。今の相場が5年後も続くとは言い切れません。相場の流れは中古相場の見通しやリセールバリューの記事を見ておくと判断しやすいです。
- 3〜5年で乗り換えるつもり
- 月々の支払いを抑えて手元の資金を残したい
- 走行距離が少なめで、傷にも気を配れる
- 満了時に相場を見て、返すか売るかを選びたい
- 10年近く乗り続けたい
- 年間の走行距離が多い
- オフロードやキャンプで傷が付きやすい使い方をする
- リフトアップなど大きなカスタムをしたい
ランクル250は、オフロードに出たり、カスタムを楽しんだりする人も多い車ですよね。
残クレは「返す時に査定される」前提です。社外パーツへの交換や大きな傷は、精算で追加の支払いになることがあります。リフトアップなどのカスタムを考えているなら、契約前に条件を確かめておきましょう。
契約前に確かめておきたいこと
月々の額だけ見てハンコを押し、満了時に「残価を払うお金がない」「走行距離オーバーで精算になった」と慌てるケースです。最後の支払いまで見てから決めてみてください。
例えば、販売店ではこんなやり取りになることが多いです。
「月々いくらになりますか?」
「頭金次第ですが、残クレなら5万円台に収まりますよ。」
ここで止めずに、「通常ローンだと総額はいくらですか?」と同じ条件で並べてもらうのがコツです。
- 金利(実質年率)と、通常ローンで組んだ場合の総支払額
- 残価の額と、残価率が何%か
- 走行距離の上限と、超えた時の精算方法
- 傷や改造があった時の査定の扱い
- 満了時に再ローンにした場合の金利
- 途中で売却や繰り上げ返済ができるか
金利は販売店のキャンペーンで下がることもあります。値引きと合わせて、支払い方の条件も比べておくと差が出やすいです。交渉の順番はランドクルーザー250の値引き相場と交渉の順番にまとめています。
残クレ以外の選択肢も並べてみる
『残クレも通常ローンも、どっちもしっくりこない』という方もいますよね。
ほかにも、銀行のマイカーローンや、リース・サブスクで乗る方法があります。
| 方法 | 月々 | 総額の傾向 | 車の自由度 |
|---|---|---|---|
| 残クレ | 低め | 利息が多くなりやすい | 返却前提なら条件あり |
| ディーラーの通常ローン | 高め | 残クレより利息が少ない | 完済後は自由 |
| 銀行系マイカーローン | 高め | 金利が低いことがある(審査あり) | 自由(名義が本人のことが多い) |
| リース・サブスク | 定額 | 税金や保険込みのプランもある | 改造や走行距離に条件 |
| 現金一括 | なし | 利息ゼロ | 自由 |
頭金の額で月々がどう変わるかはランドクルーザー250のローン月々シミュレーション、KINTOなどの定額で乗る場合はリース・サブスクの費用で計算しています。
ディーゼルを待つ場合の資金計画
ディーゼルの再開を待つなら、待っている間に頭金を積み増すのも一つの手です。
2024年4月発売時のディーゼルVXは630万円でした。再開後の価格は未発表なので、この額より上がる可能性も考えて、少し余裕を見ておくと安心です。
ランドクルーザー250買いたいドットコム
ランドクルーザー250の値段、先に相場を見ておく
今の車の買取相場と、ランドクルーザー250の値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
ランドクルーザー250の残クレは月々いくらですか?
仮に頭金100万円・5年・実質年率4.9%・残価40%で計算すると、ガソリンVX(577万9,400円)で月々約5万5,894円です。金利と残価率は販売店や時期で変わるので、見積もりで実際の条件を確かめてみてください。
残クレは損ですか?
最後まで乗り続けるなら、利息の合計が通常ローンより多くなりやすいです。3〜5年で乗り換える、満了時に相場を見て売るといった使い方なら、月々を抑えられるぶん合う人もいます。
ディーゼルのランクル250は残クレで買えますか?
2026年10月2日時点で、ディーゼルの新車は受注停止中です。2026年12月以降に受注再開の予定と報じられていますが、日付・価格は未発表です。
残クレでリフトアップやカスタムはできますか?
返却する時に査定があるため、社外パーツや改造が精算の対象になることがあります。カスタムをしたいなら、契約前に条件を確認しておくのがおすすめです。
残クレの途中で売ることはできますか?
多くの場合、残りの元金を一括で精算すれば売却できます。手続きや精算額は契約によって違うので、クレジット会社に確認してみてください。
まとめ
- 残クレは月々が軽い代わりに、残価にも利息がかかる
- 仮の条件では、ガソリンVXで月々約3万〜4万円軽く、利息は27万〜33万円ほど多い
- 最後まで乗るなら通常ローンや銀行ローンのほうが総額は抑えやすい
- 3〜5年で乗り換える、相場を見て売るなら残クレも選択肢になる
- 走行距離・傷・カスタムの条件は契約前に確かめておく
コメント